ミニカーの任意保険を検討する際、まず押さえておきたいのは、ミニカーが道路交通法上は普通自動車、道路運送車両法上は原動機付自転車という二つの位置づけを持つ点です。任意保険の加入可否は、所有する車両が条件に合致しているかと契約先保険会社の約款によって決まります。2026年9月24日時点で公式FAQを確認できた3社(損保ジャパン・あいおいニッセイ同和損保・三井住友海上)では、条件を満たす三輪以上の車両をファミリーバイク特約の補償対象として案内しています。この記事では、ミニカーの任意保険における特約の適用条件や補償の型の選び方、見積もり時の確認手順を整理してお伝えします。
ミニカーの区分と免許の前提
ミニカーは法律上の区分が二層に分かれており、保険上の取り扱いを理解するうえでも基礎知識の確認が欠かせません。
道路交通法では普通自動車、車両法では原付
警察庁の説明資料(令和3年1月29日付)の一覧表によると、ミニカーの道路交通法上の車両区分は「普通自動車」と位置づけられています。一方で、道路運送車両法上の区分は「原動機付自転車」とされています。このように法令によって位置づけが異なる点が、ミニカーの大きな特徴といえます。
必要な免許と最高速度
同資料の一覧表の並びでは、運転に必要な免許は「普通免許」、最高速度は「60km/h」と記載されています。原動機付自転車としての側面を持ちつつも、運転資格や法定速度の基準は自動車に準じた扱いとなっています。
ミニカーに当たる条件
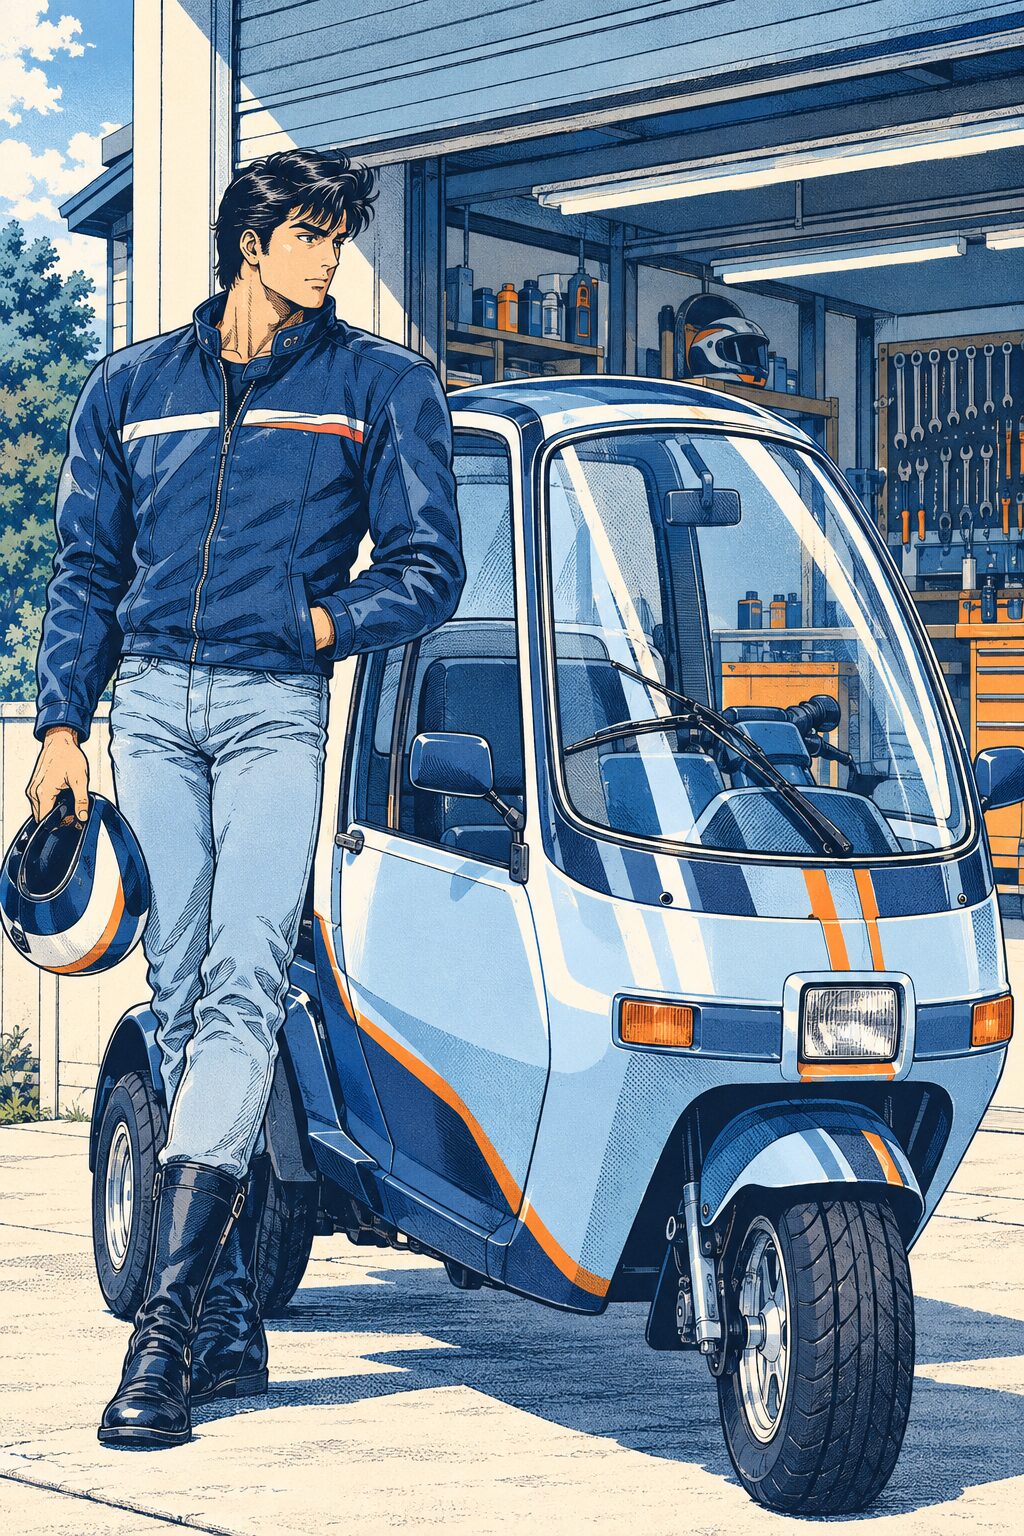
自治体の案内(静岡県伊豆の国市の手続きページ等)によると、ミニカーとは道路運送車両法で定める「3輪以上の原動機付自転車」で「総排気量20cc超50cc以下(定格出力0.25kW超0.6kW以下)」のうち、「車室を有する」または「輪距が50cmを超えるもの」と説明されています。なお、「側面開放の車室」かつ「輪距が50cm以下」の3輪についてはミニカーに該当しないと案内されています。
定員は登録内容で確認
前述の警察庁説明資料の表では、ミニカーの乗車定員は1名、最大積載量は30kgの区分に該当すると読み取れます。ただし、実際の定員や積載条件、それらに伴う補償の適用可否については、車両の登録書類の内容および保険契約の約款により確認を行う必要があります。
原付との違い
任意保険を検討するうえでの原付との決定的な違いは、道交法上で普通自動車として扱われる一方で、保険の引受基準において原動機付自転車としての枠組みが適用されるケースがある点です。
道路交通法第34条第5項において、交差点の側端に沿って曲がる二段階右折は「一般原動機付自転車」を対象として定められており、標識指定の交差点や車両通行帯が3以上ある交差点などが該当します。ミニカーは同法上で普通自動車に区分されるため、原付二輪とは通行上の扱いが異なります。
保険手続きにおいては、外見や走行感覚だけで自己判断せず、登録区分に基づいた契約形態を選ぶ姿勢が重要になります。
ファミリーバイク特約は使えるか
自家用車を所有している場合、自動車保険のファミリーバイク特約を活用できるかどうかが主要な論点になります。
公式FAQで対象と案内している3社
2026年9月24日時点で確認した各損害保険会社の公式FAQでは、以下のとおり案内されています。
・損保ジャパン(THE クルマの保険): 総排気量が50cc以下であれば、三輪以上の車であっても一般原動機付自転車または特定小型原動機付自転車となり、ファミリーバイク特約で補償されると回答しています。
・あいおいニッセイ同和損保: 三輪以上のミニカーについて、総排気量が50cc以下、または定格出力が0.60kW以下であれば、ファミリーバイク特約の補償対象になると回答しています。
・三井住友海上(GK クルマの保険): 原動機の総排気量が50cc以下または定格出力が0.60kW以下であれば、三輪以上であっても原動機付自転車として特約の対象になると回答しています。
補足・参考
本記載は各社公式FAQの回答に基づく概要です。引受基準や適用条件は個別の商品や改定時期によって異なる場合があるため、詳細は各保険会社または代理店への確認が必要です。
自分の契約先で確認すること
上記の案内は特定商品のFAQに基づくものであり、すべての保険会社や契約プランで一律に適用されるとは限りません。現在加入している自動車保険の約款や、ミニカーの具体的な車両情報(排気量・定格出力・車輪数など)を手元に準備したうえで、契約先の窓口へ特約の適用可否を問い合わせることが確実です。
特約は自動車保険に付ける形
ファミリーバイク特約は、記名被保険者が加入している主契約の自動車保険に付帯する形式で契約します。特約単独での加入はできず、主契約となる自動車保険の契約状態に依存する仕組みとなっています。
自損傷害型と人身傷害型の選び方
ファミリーバイク特約を取り扱う保険商品では、運転者自身のケガに対する補償内容によって「自損傷害型」と「人身傷害型」の2種類が用意されているケースが一般的です。
自損傷害型の補償範囲
損保ジャパンのFAQによると、自損傷害型は相手がいない単独事故や、相手に過失がない(自身の過失が100%)事故において、運転者自身のケガを補償するタイプとされています。保険金は入院や通院の日数などに応じた定額払いで支払われます。補償範囲が限定される分、保険料は抑えられます。
人身傷害型の補償範囲
一方の人身傷害型は、自損傷害型の補償範囲に加え、相手がいる事故や相手に過失がある事故でも運転者自身のケガが補償されます。保険金の支払いは、主契約の人身傷害保険金額を限度として、実際にかかった費用などをベースに行われます。
| 型 | 補償される場面 | 保険金の払い方 |
|---|---|---|
| 自損傷害型 | 単独事故、または相手に過失がない事故 | 日数などに応じた定額払い |
| 人身傷害型 | 自損事故に加え、相手がいる事故全般 | 主契約の限度額内で実費等を基準に支払い |
どちらを選ぶかの判断軸
相手がいる交通トラブルまで幅広く備えたい場合は人身傷害型が適しており、単独での事故に限定して保険料負担を抑えたい場合は自損傷害型が検討候補になります。自身の運行環境や予算に応じて選択するのが合理的です。
自賠責と任意保険の役割分担
公道を走行する車両には自賠責保険の加入が義務づけられていますが、カバーできる範囲には明確な制限が存在します。
自賠責は対人賠償の一部のみ
損保ジャパンの案内によると、自賠責保険は交通事故の被害者を救済するための制度であり、補償されるのは対人賠償の一部のみとなっています。支払われる保険金にも法定の限度額が設けられています。
対物などは任意保険の領域
他人の車やガードレールなどの工作物を破損させた際の「対物賠償」は、自賠責保険の対象外となります。これら自賠責で対応できない損害をカバーするために任意保険が存在します。ミニカーに乗る際も、対物賠償責任や自身のケガに備えるために任意保険の加入が実用的なリスク管理となります。
見積もりから加入までの確認手順
ミニカーの保険加入を進める際は、一般的な二輪車や四輪乗用車とは異なる確認事項が存在します。以下の手順に沿って手続きを進めることが推奨されます。
車両種別は登録書類どおりに申告
契約の申し込み時には、市区町村等から交付された登録書類(標識交付関係の証明書など)に記載された内容を正確に申告します。判定の基準となるのは「三輪以上であること」「総排気量が50cc以下、または定格出力が0.6kW以下であること」などです。
注意
車両の形状や登録内容の申告に相違があると、万一の際に補償の適用関係で疑義が生じるおそれがあります。書類上の表記どおりに車両情報を伝え、事前に引受可否を確認してください。
ウェブ見積もりで選べないとき
インターネット上の自動見積もりフォームでは、ミニカーの車種や型式が選択肢に表示されない場合があります。ウェブ上で該当する区分が見当たらない場合は無理に入力を進めず、各社の電話窓口や代理店に直接連絡を取り、型式や排気量を伝えて加入手続きの可否を確認してください。
定員と補償の適用は約款で確認
車両の乗車定員や積載物に関する補償規定は、保険会社や特約の種類によって異なります。乗車中のケガに対する補償範囲や免責事項について、あらかじめ契約約款で条項を確認しておく必要があります。
保険料は見積もりで比べる
任意保険や特約の保険料は、補償の型(自損傷害型か人身傷害型か)や主契約の契約条件によって変動します。金額を一律に算出することはできないため、実際の見積もりを取得して比較検討を行ってください。
編集部の一言
ミニカーは日常の足として利便性が高い乗り物ですが、法規上の立ち位置が特殊です。登録書類を手元に用意したうえで窓口へ相談することが、過不足のない補償を整える確実な近道となります。
よくある質問
ミニカーにファミリーバイク特約は付けられますか?
損保ジャパン・あいおいニッセイ同和損保・三井住友海上の公式FAQでは、排気量50cc以下または定格出力0.60kW以下の三輪以上の車について特約の補償対象になると案内されています。加入可否は各社の約款や契約商品により異なるため、個別に窓口で確認してください。
自損傷害型と人身傷害型はどう違いますか?
損保ジャパンの案内によると、自損傷害型は単独事故や自身に過失が100%ある事故を対象とした定額払いの補償です。人身傷害型は相手がいる事故も対象に含まれ、主契約の限度額内で実際にかかった費用等を基準に支払われます。
自賠責保険だけで公道を走っても問題ありませんか?
自賠責保険は対人賠償の一部のみを補償する制度です。相手の車両や器物を壊した際の対物賠償などは補償されないため、損害賠償リスクに備えるためには任意保険の契約が推奨されます。
インターネット見積もりでミニカーが見つからない場合はどうすればよいですか?
ウェブサイトの自動選択フォームで該当区分が出ない場合は、保険会社のカスタマーセンターや代理店の電話窓口に直接問い合わせ、登録書類の内容を伝えて見積もりや加入手続きを依頼してください。
あわせて読みたい
まとめ|ミニカーの任意保険選びで確認すべき要点
この記事のまとめ
・ミニカーは道交法上で普通自動車、車両法上で原動機付自転車という二重の位置づけを持つ
・損保大手3社の公式FAQでは、50cc以下等の条件を満たす車両をファミリーバイク特約の対象と案内している
・補償の型は、備えたい事故の範囲(単独事故のみか、相手がいる事故も含むか)と保険料のバランスで選ぶ
・登録書類に記載された正確な排気量や車輪数を申告し、契約先の引受基準や約款で見積もりを確認する